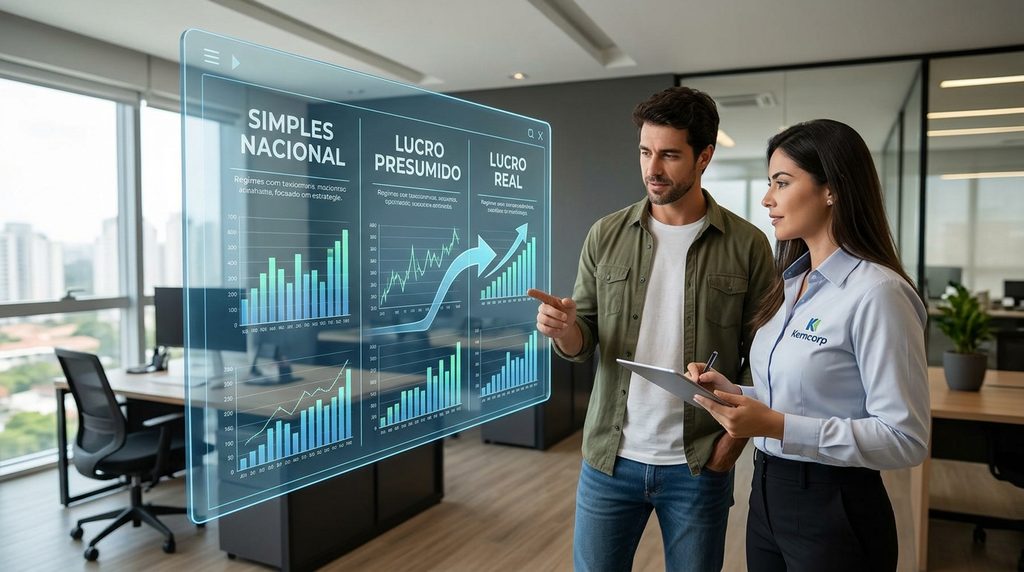
O Simples Nacional, o Lucro Presumido e o Lucro Real são os três principais regimes de apuração de tributos no Brasil. Para escolher o regime tributário ideal e pagar menos impostos dentro da lei, a empresa precisa analisar o faturamento anual, a margem de lucro operacional, as despesas com folha de pagamento e a capacidade de aproveitamento de créditos fiscais com a chegada do novo IVA Dual (CBS e IBS).
O que é e como funciona cada regime tributário no Brasil?
Entender o enquadramento fiscal é o primeiro passo para garantir a conformidade e a saúde financeira do seu negócio. Cada modelo possui regras específicas estabelecidas pela Receita Federal do Brasil e regulamentadas pela Lei Complementar nº 123/2006.
Simples Nacional
O Simples Nacional é um regime simplificado voltado para microempresas e empresas de pequeno porte com faturamento anual de até R$ 4,8 milhões. Esse modelo unifica impostos municipais, estaduais e federais em uma única guia mensal, o Documento de Arrecadação do Simples Nacional (DAS).
Além da praticidade, o regime oferece alíquotas progressivas divididas em cinco anexos de atividades. Contudo, empresas com baixa folha de pagamento e margens reduzidas de lucro podem acabar pagando mais tributos do que pagariam em outros modelos.
Lucro Presumido
No Lucro Presumido, o Fisco fixa uma margem de lucro padronizada sobre a receita bruta para calcular os tributos federais. Essa margem é de 8% para atividades de comércio e indústria e de 32% para a maioria das empresas prestadoras de serviços.
Esse regime atende organizações com faturamento anual de até R$ 78 milhões. Portanto, ele se mostra muito vantajoso para negócios que apresentam margens de lucro efetivas superiores às margens prefixadas pela legislação.
Lucro Real
O Lucro Real é obrigatório para companhias com faturamento anual acima de R$ 78 milhões e instituições do setor financeiro. Nesse modelo, a apuração do Imposto de Renda (IRPJ) e da CSLL é realizada sobre o lucro líquido contábil efetivo do período, ajustado por adições e exclusões legais.
Por esse motivo, caso a empresa registre prejuízo fiscal em determinado período, ela fica dispensada do pagamento do IRPJ e da CSLL. Adicionalmente, o regime garante o aproveitamento amplo de créditos tributários sobre insumos operacionais, energia e aluguéis.
Comparativo Direto entre os Regimes Tributários
A tabela a seguir apresenta os principais critérios de diferenciação para auxiliar na sua tomada de decisão estratégica:
| Critério de Comparação | Simples Nacional | Lucro Presumido | Lucro Real |
| Limite de Faturamento Anual | Até R$ 4,8 milhões | Até R$ 78 milhões | Acima de R$ 78 milhões (ou obrigatório) |
| Base de Cálculo (IRPJ/CSLL) | Receita bruta unificada | Margem fixada (8% a 32%) | Lucro líquido contábil real ajustado |
| Tributação sobre Consumo | Recolhimento simplificado via DAS | Incidência direta sobre receita bruta | Não cumulativo pleno com aproveitamento de créditos |
| Complexidade Obrigacional | Baixa a Média | Média | Alta |
| Perfil Ideal de Empresa | Pequeno porte com alta folha de pagamento | Margem de lucro real elevada e poucos insumos | Margens operacionais baixas ou prejuízos fiscais |
Insight de Especialista Komcorp: Acreditar que o Simples Nacional é sempre a opção mais barata é um erro comum entre os empresários. Prestadores de serviço enquadrados no Anexo V com folha salarial reduzida pagam alíquotas iniciais de 15,5%. Nesses casos, a migração para o Lucro Presumido reduz a carga tributária efetiva para até 11,33%, gerando economia imediata e totalmente legal.
Quais fatores analisar para escolher o regime tributário ideal?
Para escolher o regime tributário ideal e evitar o pagamento indevido de impostos, a equipe contábil precisa cruzar dados financeiros precisos do negócio.
- Margem de Lucro Efetiva: Se a sua margem de lucro real for inferior à margem presumida pela Receita Federal, o Lucro Real é a alternativa mais econômica.
- Despesas com Folha de Pagamento: No Simples Nacional, o mecanismo do Fator R reduz a tributação de empresas cuja folha de pagamento e pro-labore representem 28% ou mais da receita bruta.
- Volume de Insumos e Créditos: Negócios com altos custos operacionais acumulados em cadeias tributadas aproveitam créditos significativos no Lucro Real.
- Perfil dos Clientes (B2B ou B2C): Atender outras empresas exige a geração de créditos tributários integrais para que a sua empresa mantenha a competitividade comercial.
Consequentemente, realizar um planejamento tributário preventivo todos os anos é o único caminho para assegurar a menor alíquota legal para sua operação.
Como a Reforma Tributária altera a escolha entre os regimes?
A implementação da Reforma Tributária introduz a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) em substituição a PIS, COFINS, ICMS e ISS. Embora a apuração do IRPJ e da CSLL continue baseada nas regras tradicionais dos regimes, a apuração do imposto sobre vendas muda substancialmente.
No sistema de IVA Dual, empresas do Lucro Real tomam créditos sobre quase todas as compras operacionais. Em contrapartida, empresas no Lucro Presumido precisam avaliar o impacto do repasse de créditos para clientes corporativos, prevenindo perdas de mercado.
Portanto, a simulação técnica deve considerar como escolher o regime tributário ideal avaliando conjuntamente o imposto sobre o lucro e a retenção de créditos tributários sobre o consumo.
Resumo Prático
- Simples Nacional: Excelente opção para micro e pequenas empresas, especialmente quando a folha salarial representa parte expressiva do faturamento.
- Lucro Presumido: Vantajoso para prestadores de serviços e comércios com margem de lucro elevada e baixos custos operacionais.
- Lucro Real: Recomendado para médias e grandes empresas, organizações com margens operacionais reduzidas ou negócios que registram prejuízo.
- Atenção às Regras: A escolha realizada em janeiro é irretratável e vigorará durante todo o ano fiscal.
Reduza seus Impostos com a Estratégia Contábil da Komcorp
Pagar mais tributos do que a legislação exige reduz a lucratividade e compromete o crescimento do seu negócio. A Komcorp Contabilidade atua com diagnósticos financeiros minuciosos para identificar o enquadramento perfeito e manter sua empresa em total conformidade fiscal.
Quer saber exatamente quanto sua empresa pode economizar no próximo exercício? Entre em contato com os especialistas da Komcorp e solicite um planejamento tributário personalizado hoje mesmo!
Não. A escolha do regime tributário ocorre obrigatoriamente no início de cada ano fiscal (mês de janeiro) com o pagamento da primeira guia tributária ou entrega da declaração inicial, sendo irretratável para todo o ano.
Não. Dependendo do anexo de atuação e do tamanho da folha de pagamento em relação ao faturamento (Fator R), o Simples Nacional pode gerar alíquotas superiores às do Lucro Presumido.
Não. A Reforma Tributária reestruturou os tributos sobre o consumo (CBS e IBS), mas preservou os regimes de apuração do Imposto de Renda Pessoa Jurídica (IRPJ) e da CSLL.